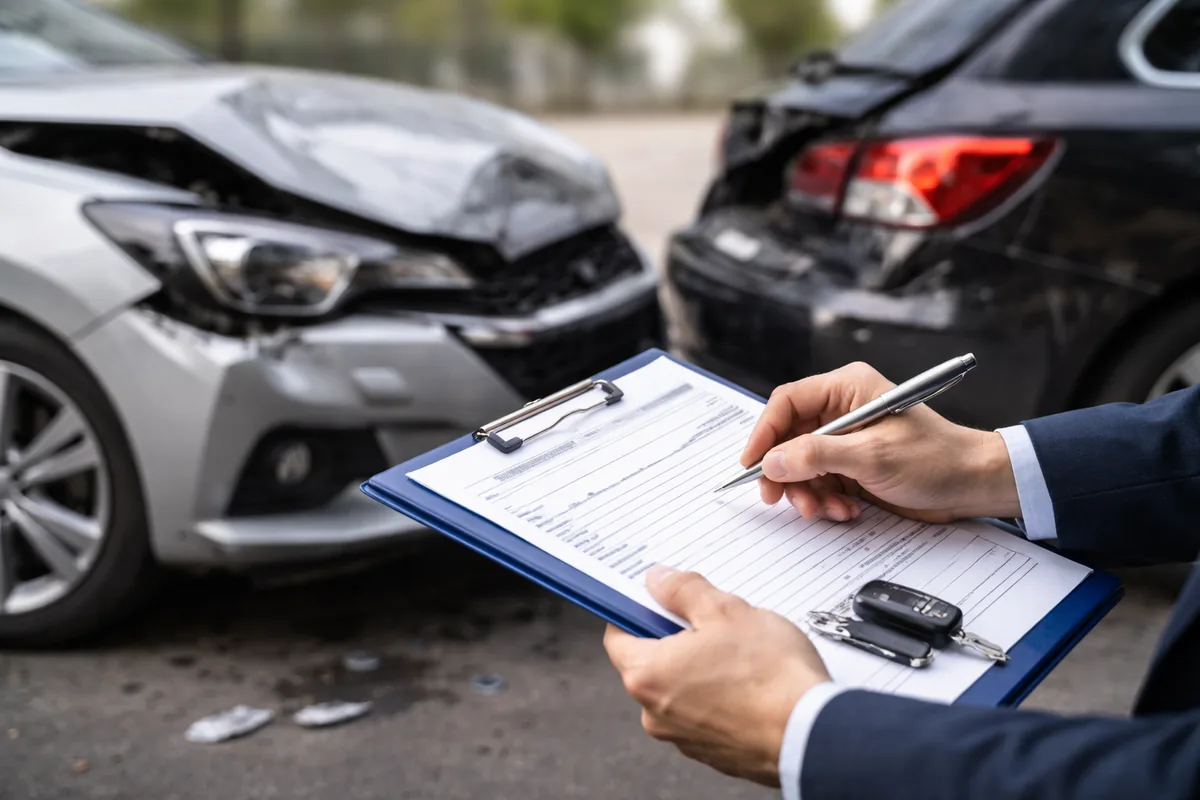
Lorsqu'un sinistre survient, comprendre le fonctionnement de son assurance automobile est essentiel pour bénéficier d'une couverture optimale. Généralement, le processus démarre par la déclaration de l'accident ou du dégât à votre assureur, qui analysera ensuite les circonstances avant de déterminer les modalités de l'indemnisation. Dans cette optique, il est crucial de maîtriser les étapes clés et les éléments à prendre en compte pour naviguer efficacement dans le monde des assurances.
Les différentes étapes après un sinistre
Après un sinistre automobile, plusieurs étapes s'imposent. La première consiste à rassembler toutes les informations pertinentes, notamment les coordonnées des parties impliquées, témoins éventuels, et une description précise de l'incident. Il est également conseillé de prendre des photos des dégâts. Ensuite, il faut notifier votre assureur dans les plus brefs délais, généralement sous 5 jours suivant le sinistre, en lui fournissant tous les éléments collectés.
Le traitement de la déclaration
Une fois la déclaration effectuée, votre assureur diligente une enquête pour évaluer les circonstances. Ce processus peut différer selon le type d'assurance (responsabilité civile, tous risques, etc.). Votre assureur vous informera également des délais d'indemnisation et des documents complémentaires à fournir. Ce délai peut varier en fonction de la complexité des faits. En cas de non-respect des délais de déclaration, la garantie peut être remise en question.
Les différents types d'indemnisation
Les indemnisations varient selon la nature de l’assurance souscrite. En assurance au tiers, seuls les dommages causés à autrui seront couverts, tandis qu'en formule tous risques, une prise en charge des dommages au véhicule de l'assuré est également prévue. Les modalités d’indemnisation peuvent également différer selon que vous soyez responsable ou non. En cas de responsabilité partagée, l'indemnisation est souvent proportionnelle aux responsabilités de chaque partie, affectant ainsi la prise en charge des frais.
Les exclusions de garantie
Il est impératif de se familiariser avec les exclusions de votre contrat d'assurance automobile. Certaines situations, comme la conduite sous influence d'alcool ou de stupéfiants, peuvent entraîner un refus de prise en charge. De même, l’absence de contrôle technique valide peut remettre en cause l’indemnité versée. Les conditions stipulées dans votre contrat sont essentielles à connaître pour éviter des mauvaises surprises en cas de besoin.
La gestion des litiges
Parfois, des désaccords peuvent survenir entre vous et votre assureur, notamment sur le montant de l’indemnisation. Dans ce cas, plusieurs recours sont possibles. La première option est de soumettre une réclamation par écrit à votre assureur. Si le conflit persiste, vous avez la possibilité de faire appel à un médiateur ou de saisir le tribunal compétent pour obtenir une résolution. Gardez en tête que l’assistance d’un avocat spécialisé peut s’avérer utile pour défendre vos droits en matière d’assurance.
Les conseils pour bien se préparer
Pour éviter des complications lors d'un sinistre, il est préférable de pleinement comprendre votre contrat d'assurance. Prenez le temps de décortiquer les clauses, surtout celles relatives aux sinistres et à l’indemnisation. En parallèle, il est judicieux de réévaluer régulièrement vos garanties en fonction de l'évolution de votre situation personnelle et du type de véhicule utilisé. Pour approfondir le sujet, accéder au site et découvrir des conseils supplémentaires sur comment gérer votre assurance automobile.
FAQ
Quels documents dois-je fournir après un sinistre ?
Il est recommandé de fournir une déclaration de sinistre, des preuves photographiques, et tout document attestant les circonstances de l'accident.
Que faire si mon assureur refuse de m'indemniser ?
Vous pouvez faire une réclamation écrite auprès de votre assureur, puis envisager un recours auprès d'un médiateur ou d'un tribunal si nécessaire.
Quels types de sinistres sont couverts par l'assurance tous risques ?
L'assurance tous risques couvre généralement les dommages causés à votre véhicule, même si vous êtes responsable, ainsi que ceux causés à autrui.
Y-a-t-il des délais spécifiques pour déclarer un sinistre ?
Oui, il est crucial de déclarer tout sinistre dans les 5 jours suivant celui-ci pour garantir votre droit à l'indemnisation.
Qu'est-ce qu'un constat amiable et pourquoi est-il important ?
Un constat amiable est un document officiel permettant de décrire les circonstances d'un accident. Il est fondamental pour faciliter le traitement du sinistre par les compagnies d'assurance.